Pasqal 牵手 LG CNS,三年建混合算力平台
Pasqal 与 LG CNS 签署为期三年的谅解备忘录,共同构建可扩展的混合 AI 与量子计算平台,用于支撑下一代 AI 基础设施[12]。
商业含义:LG CNS 是韩国大型系统集成商,手里握着企业客户的机房与运维合同。对 Pasqal 而言,这是把中性原子机器塞进商业数据中心的通道,而不是又一份研究合作。备忘录性质意味着尚无约束力的采购承诺,金额与部署规模均未披露。
格局影响:韩国此前在量子硬件上的公开动作不多,主要以三星、LG 等集团的算力需求为牵引。中性原子路线在亚洲数据中心市场落子,与 IQM 在欧洲、IBM 在北美的布局形成对照——三年期是这类合作的典型窗口,真正的检验点在第一台机器落地的时间表。
Qoro Quantum 接入英国 Hartree 中心
Qoro Quantum 与 STFC Hartree 中心签署谅解备忘录,共建英国的量子-超算示范平台,把 Qoro 的软件栈整合进 Hartree 中心的高性能计算集群[5]。方案使用 Qoro 的 Divi SDK 与 Maestro 仿真引擎,并通过开源的 QRMI 接口实现无缝对接[5]。目标是为英国工业界与公共部门研究提供企业级混合量子-高性能计算能力[5]。
商业含义:Qoro 卖的是调度与编排层,不造硬件——这层的价值随着后端机器变多而上升,是典型的「越碎片化越赚钱」的位置。走开源接口(QRMI)而非私有协议,是为了不被单一硬件厂商锁死。
格局影响:从各国近期动向看,量子机进国家级超算中心已经从个案变成定式。英国这一步补的是软件中间层,说明各国建设顺序趋同:先谈硬件采购,再补调度栈。受影响最直接的是本土企业用户,他们获得试验入口的门槛在往下降。
Quandela 落子越南
Quandela 与 Quanova 在越南-法国领导人论坛上正式确立合作关系,并获得 Nam A Bank 支持,推进越南的量子计算发展[16]。
商业含义:一家银行出现在量子硬件合作的支持方名单里,值得留意——这通常意味着资金方把量子能力当作长期战略资产,而非采购标的。合作金额与具体交付内容未披露。
格局影响:法国光子路线厂商向东南亚输出,走的是国家层面的外交渠道。新兴市场的量子布局往往从人才培养与示范机起步,商业回报以年计,但先入者能拿到标准与培训体系的话语权。
Q.ANT、QuantrolOx 等四家公司调整高层
Q.ANT 任命 Joerg Behrend 为硬件副总裁,负责 NPU 生产[6]。Qtonic Quantum 引入 Gina Fratarcangeli 担任负责 AI 转型与全球联盟的高级顾问[6]。QuantrolOx 任命 Srishti Mahhajan 为全球战略与企业发展负责人[6]。Leiden Cryogenics 新任首席执行官为 Eric Kievit,创始人 Giorgio Frossati 转任高级科学家[6]。
商业含义:这批任命里有两个方向性信号。Q.ANT 设立「负责生产的硬件副总裁」,说明它已从原型阶段转向产能爬坡;Leiden Cryogenics 的创始人让位给职业经理人、自己回去做科学家,是低温设备这类供应链公司走向规模化的典型交接。
格局影响:稀释制冷机是超导与自旋路线的公共瓶颈供应商,这一环的管理层变动虽不起眼,但交付周期的变化会传导到所有下游整机厂。
芝加哥州立大学设 CQuEST 中心
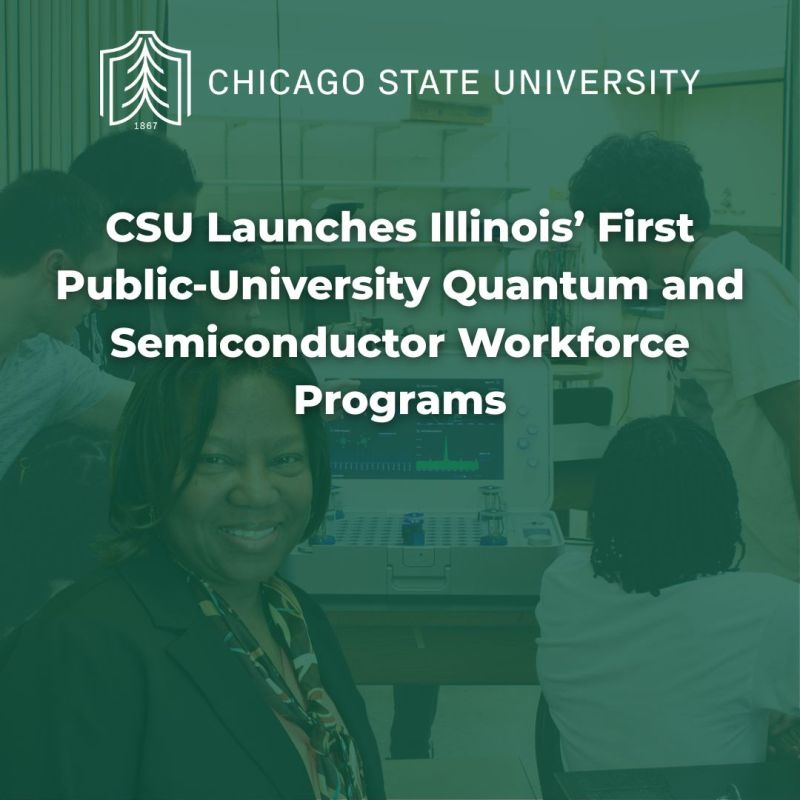
芝加哥州立大学启动 CQuEST 中心,作为芝加哥南区的研究与劳动力枢纽,整合该校的量子与半导体学位项目[4]。中心提供量子信息科学与工程(QISE)辅修及证书课程,为学生提供研究设施、实习与就业渠道,同时开展区域 STEM 外展[4]。
格局影响:量子行业的人才缺口集中在「会操作、能维护」的技术员层级,而非博士层级——证书与辅修课程正是对这一缺口的回应。芝加哥已有 Illinois 量子园区的基础设施,本地院校补上人才管道,是产业集群成型的标准配件。回报以三到五年计。
MIT 量子计划启动博士后学者项目
MIT 量子计划(QMIT)推出新的博士后学者项目,由 Gordon and Betty Moore 基金会资助,项目于 2025 年 12 月启动[19]。QMIT 称该项目意在把量子科学与其他学科连接起来,培养下一代科研领军人才[19]。
格局影响:与上一条形成对照——一端补技术员,一端补跨学科的研究领导者。私人基金会资助博士后项目,在联邦科研经费吃紧时是重要的缓冲。这类投入的产出周期最长,但决定十年后谁在定义问题。